Cómo serán los fitosanitarios en la próxima década
Biológicos agrícolas: De alternativa experimental a herramienta imprescindible en el campo
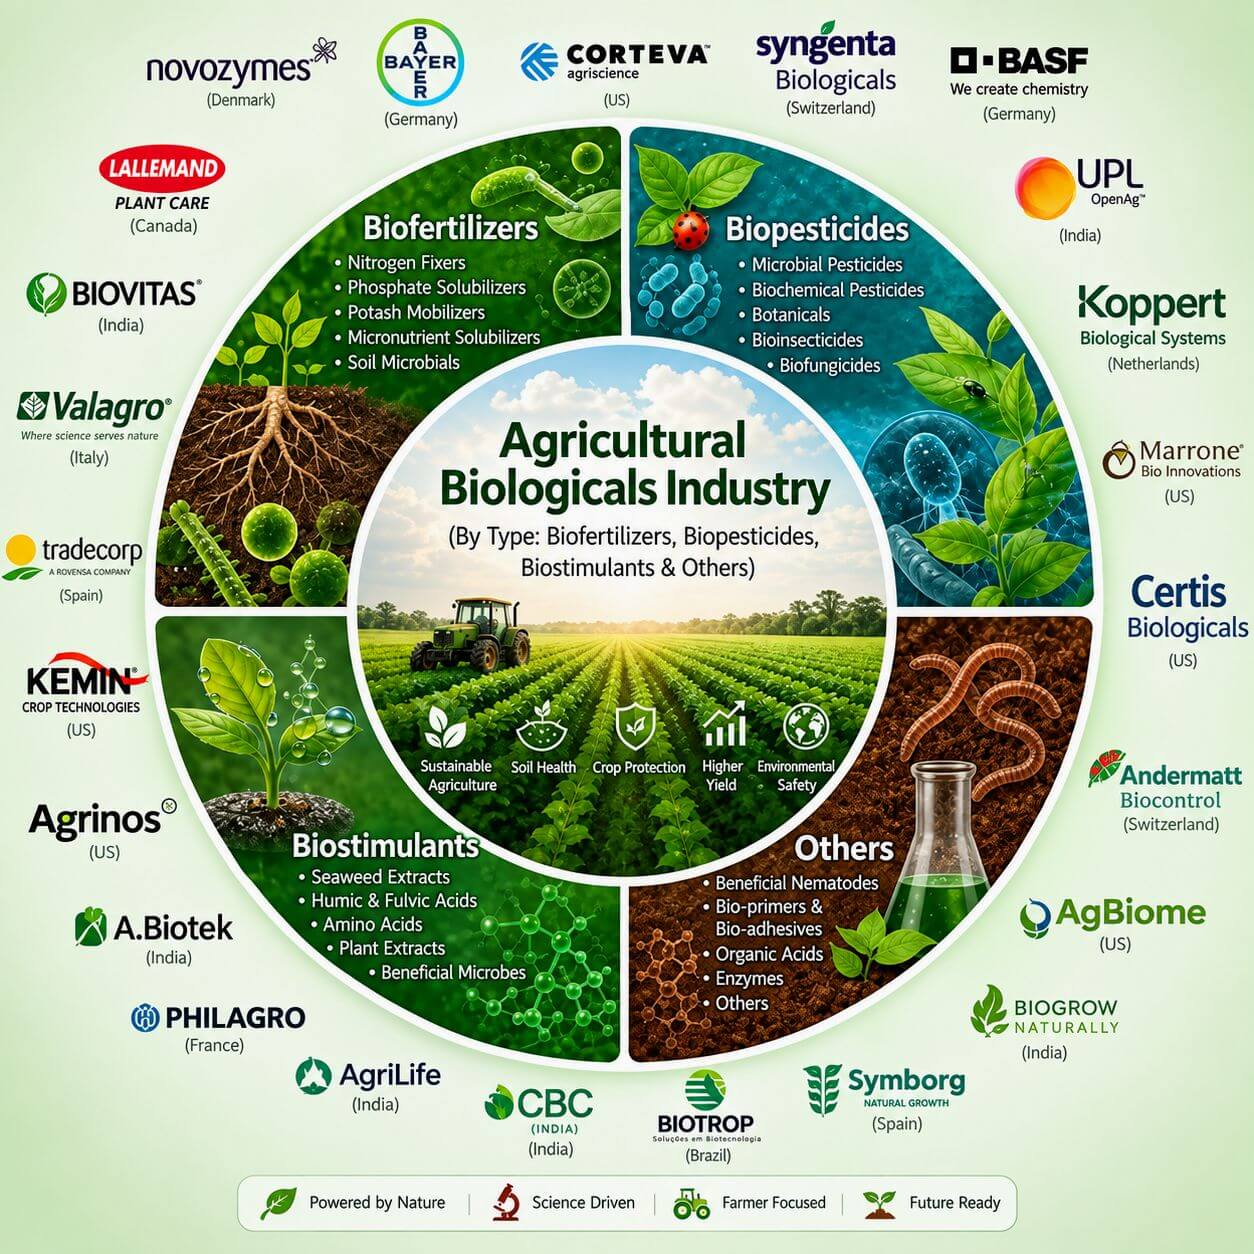
En un grupo llamado Horticulture en Linkedin, Nathan Miller ha compartido respuestas para la pregunta ¿Quién está apoyando a los fitosanitarios biológicos?. En la publicación de la red social resumen las conclusiones y la fotografía de mercado habitual de los principales informes de inteligencia agroquímica global (como los de MarketsandMarkets, Mordor Intelligence o GMI Reports) sobre el sector de productos biológicos agrícolas (Agricultural Biologicals).
Haciendo un análisis crítico del estudio, y añadiéndole otro de técnico, pueden hacerse estas consideraciones.
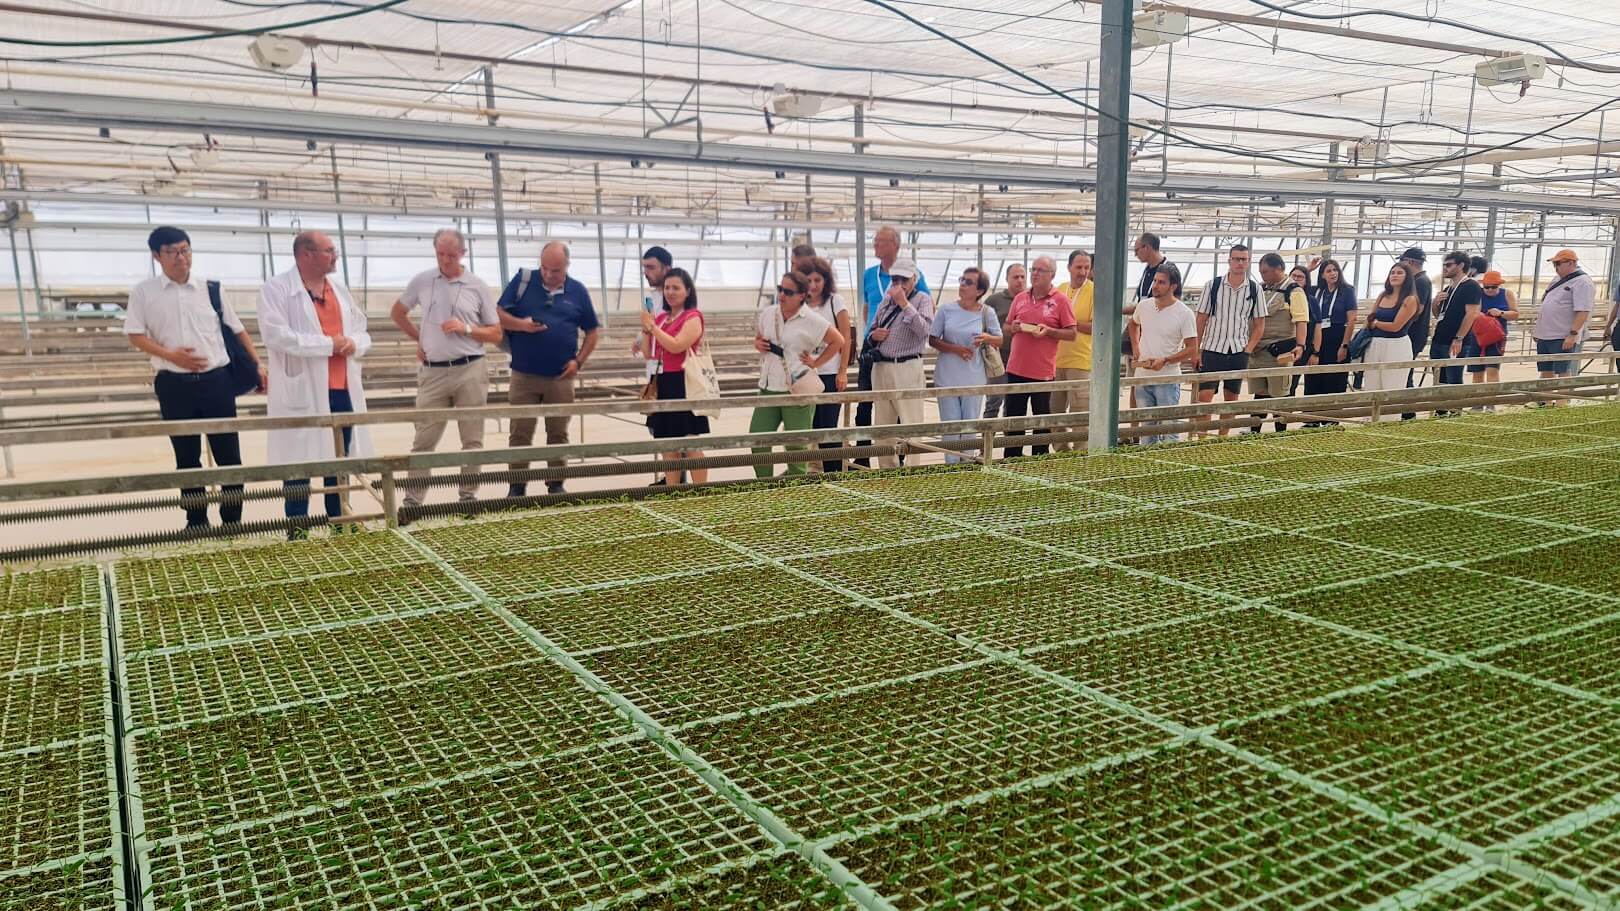
(La imagen de la cabecera es de AGRITECH)
¿Qué hay detrás de estas cifras y nombres en el informe al que nos dirige Nathan Miller? El movimiento de los gigantes químicos
Empresas tradicionales de síntesis química (Bayer, Corteva, Syngenta, BASF) no compiten contra los biológicos; los han integrado mediante compras estratégicas (como la adquisición de Valagro por Syngenta o de Symborg y Stoller por Corteva). El mercado avanza hacia un modelo híbrido donde lo biológico complementa a la química clásica para evitar la pérdida de materias activas retiradas por normativas comunitarias.
Respuesta a la «gran pregunta» (Which biological solution will have the greatest impact?):
Bioestimulantes y microbiología de suelo: Son los de adopción más rápida porque no requieren registros tan lentos como los fitosanitarios y ofrecen respuesta inmediata al estrés abiótico (sequía, olas de calor, salinidad).
Biocontrol / Biopesticidas: Su impacto es crítico para cumplir con los LMR (Límites Máximos de Residuos) y los plazos de seguridad pre-cosecha, pero su reto sigue siendo la consistencia de eficacia en campo respecto a las moléculas químicas tradicionales.
Biológicos agrícolas: De alternativa experimental a herramienta imprescindible en el campo
¿Hacia dónde va el mercado de los bioinsumos y cómo impacta en la rentabilidad del agricultor?
El manejo agrícola vive una transición acelerada. La paulatina desaparición de materias activas convencionales, las restricciones en los Límites Máximos de Residuos (LMR) y la exigencia de las cadenas de supermercados han empujado a los productos biológicos al centro de la estrategia técnica de las explotaciones.
Un reciente balance de los principales analistas del sector agronómico internacional («Who Is Shaping the Future of Agricultural Biologicals») pone de relieve una realidad: las grandes multinacionales de la protección vegetal y la nutrición ya no consideran a los bioinsumos una categoría de nicho, sino el eje central de su innovación.
Los grandes y la consolidación de los bioinsumos
El mapa de proveedores está cambiando a gran velocidad mediante adquisiciones y alianzas estratégicas:
Integración en los gigantes del sector: Compañías como Syngenta (con la integración de Valagro), Corteva, Bayer, BASF y UPL han incorporado a su catálogo soluciones de microorganismos, extractos vegetales y péptidos bioactivos.
Especialistas en control biológico y microbioma: Firmas como Koppert, pionera en control biológico y polinización, o Novonesis (fusión de Novozymes y Chr. Hansen) y Bioceres, marcan la pauta en fermentación, enzimas y consorcios microbianos para el suelo.
Para el productor, esta concentración empresarial tiene una ventaja práctica: mayor inversión en I+D, formulaciones más estables en almacén y soporte técnico directo en campo.
¿Por qué crecen los bioinsumos en las explotaciones?
El interés del agricultor por los biológicos responde a cuatro factores muy concretos:
- Gestión de resistencias y plazos de seguridad: Los bioplaguicidas y agentes de biocontrol permiten entrar a tratar en momentos críticos previos a la recolección sin generar problemas de residuos en fruta o verdura.
- Resiliencia climática con bioestimulantes: Frente a veranos con temperaturas extremas y restricciones de riego, los bioestimulantes (algas, aminoácidos específicos, osmoprotectores) ayudan a mantener el cuajado, el calibre y la actividad fotosintética.
- Regeneración del microbioma del suelo: Los biofertilizantes a base de bacterias fijadoras de nitrógeno y hongos solubilizadores de fósforo (como Trichoderma o micorrizas) optimizan el aprovechamiento de los abonos de fondo, reduciendo la factura en fertilización inorgánica.
- Exigencia comercial: La gran distribución europea no solo audita el producto final, sino que prioriza proveedores alineados con prácticas de manejo integrado de plagas (MIP) y producción regenerativa.
La gran duda del agricultor: ¿Qué tecnología marcará la diferencia en la próxima década?
Frente a la pregunta de si dominarán los biopesticidas, los bioestimulantes o los biofertilizantes microbianos, la experiencia técnica en campo apunta hacia la integración:
En el corto plazo, los bioestimulantes y microorganismos de suelo continuarán con el mayor crecimiento gracias a su facilidad de aplicación en fertirriego y su rentabilidad directa frente a golpes de calor o estrés hídrico.
En el medio plazo, los microbianos de acción fungicida e insecticida ganarán terreno a medida que la tecnología de formulación (encapsulación y protectores UV) garantice una persistencia y eficacia en campo similar a la de los tratamientos tradicionales.
Conclusiones: El éxito no reside en sustituir de la noche a la mañana el programa tradicional por biológico al 100 %, sino en diseñar estrategias mixtas de Gestión Integrada (MIP) donde el bioinsumo proteja el suelo, prevenga resistencias y asegure el acceso comercial a los mercados más exigentes.
Para descargar el PDF del informe al que se refiere este Post; AQUÍ («Who Is Shaping the Future of Agricultural Biologicals»), y